Fundusze mieszane często wyglądają na prosty kompromis między bezpieczeństwem a potencjałem wzrostu, ale w praktyce wszystko rozstrzygają proporcje portfela i poziom kosztów. Noble Fund Stabilny jest dobrym przykładem produktu, w którym nazwa sugeruje spokój, a realna konstrukcja wymaga już dokładniejszego spojrzenia. W tym artykule pokazuję, z czego ten fundusz jest zbudowany, ile naprawdę kosztuje, jakie niesie ryzyko i kiedy sensowniej wybrać ETF.
Najważniejsze fakty, które warto znać przed decyzją
- To subfundusz mieszany o wskaźniku ryzyka 3/7, ale bez gwarancji kapitału.
- Portfel zwykle łączy 30-50% instrumentów udziałowych z 30-70% dłużnych, więc nie jest to produkt czysto obligacyjny.
- Zalecany horyzont inwestycyjny wynosi 3 lata, a wcześniejsze wyjście może wyraźnie pogorszyć wynik.
- W 2026 r. w notowaniach fundusz występuje już jako VeloFund Stabilny, więc starsze materiały trzeba czytać przez pryzmat polityki inwestycyjnej, nie samej nazwy.
- Koszty są istotne: bieżące obciążenie w KID oszacowano na 2,67% rocznie, a opłata za wynik może dodatkowo obniżać rezultat.
To nadal ten sam profil inwestycyjny, choć pod inną nazwą
W materiałach archiwalnych spotkasz nazwę Noble Fund Stabilny, a w bieżących notowaniach ten subfundusz widnieje już jako VeloFund Stabilny. To ważne, bo przy takich produktach ludzie często porównują starą etykietę z nowym opisem i wyciągają błędne wnioski, choć faktycznie chodzi o tę samą logikę inwestycyjną.
Najprościej ujmując, to subfundusz w ramach funduszu parasolowego, który zarabia na wzroście wartości lokat, a nie na wypłacaniu stałego dochodu. Zyski są reinwestowane, więc nie dostajesz kuponów ani dywidend na konto. Dla mnie to od razu ustawia oczekiwania: to rozwiązanie do budowania wartości kapitału, a nie do generowania bieżącej gotówki.
Ta zmiana nazwy nie zmienia najważniejszego pytania: czy portfel faktycznie pasuje do inwestora, który chce czegoś bardziej spokojnego niż akcje, ale nie chce zamykać się wyłącznie w obligacjach. Odpowiedź siedzi w konstrukcji portfela, więc przechodzę właśnie do tego.
Jak jest zbudowany portfel i co naprawdę znaczy stabilny profil
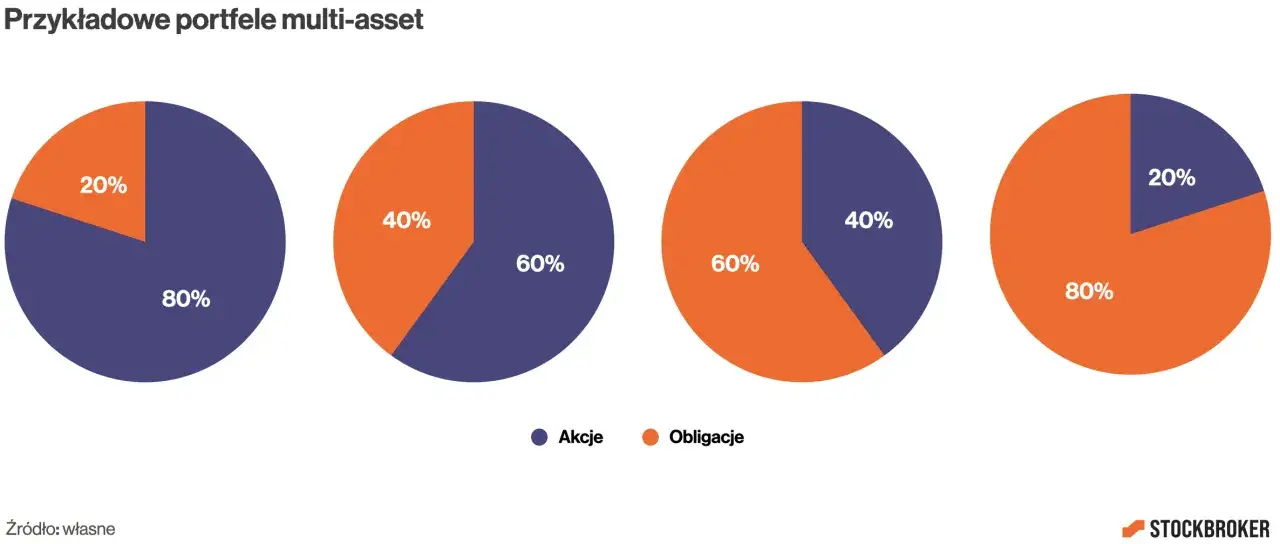
Stabilność w tym przypadku nie oznacza braku wahań, tylko bardziej zrównoważony skład portfela. W praktyce fundusz trzyma się środka skali: część udziałowa daje szansę na wzrost, a część dłużna ma łagodzić zmienność. To nie jest portfel defensywny w stylu krótkoterminowej obligacji, ale też nie jest to czysty fundusz akcyjny.
| Składnik portfela | Zakres / charakter | Co to daje inwestorowi |
|---|---|---|
| Instrumenty udziałowe | 30-50% aktywów | Dodają potencjał wzrostu, ale podnoszą zmienność jednostki. |
| Dłużne papiery wartościowe i instrumenty rynku pieniężnego | co najmniej 30% | Stabilizują wycenę i ograniczają wahania typowe dla samych akcji. |
| Inne lokaty i płynność | 0-20% | Ułatwiają zarządzanie przepływami i elastyczne reagowanie na rynek. |
| Zabezpieczenia walutowe i rynkowe | stosowane w razie potrzeby | Mogą ograniczać wpływ kursów i części ruchów rynkowych na wycenę. |
W części dłużnej dominują przede wszystkim instrumenty emitowane lub gwarantowane przez Skarb Państwa i NBP, ale mogą się też pojawiać obligacje przedsiębiorstw. W części udziałowej fundusz inwestuje w polskie i zagraniczne spółki, więc nie jest przywiązany do jednego sektora ani jednej giełdy. Taki układ daje sensowny balans, ale też wyraźnie pokazuje, że nazwa „stabilny” nie powinna kojarzyć się z płaską linią na wykresie.
Jeżeli widzisz takie proporcje, łatwo zrozumieć, dlaczego zmienność jest mniejsza niż w akcjach, ale nadal zauważalna. Skoro wiadomo już, jak działa ten mechanizm, czas sprawdzić, ile kosztuje wygoda aktywnego zarządzania.
Koszty, które naprawdę jedzą wynik
W funduszu mieszanym koszty nie są dodatkiem, tylko częścią decyzji inwestycyjnej. Różnica między rozwiązaniem za 0,2% rocznie a produktem kosztującym kilka razy więcej potrafi po kilku latach zrobić dużą różnicę, więc zawsze patrzę na pełny obraz: prowizję wejścia, opłatę za zarządzanie, koszty bieżące i ewentualną opłatę za wynik.
| Pozycja | Aktualny poziom / przykład | Co to oznacza w praktyce |
|---|---|---|
| Prowizja za nabycie | maks. 2%; w KID przykład 1% przy wpłacie 50 000 zł | Jednorazowy koszt wejścia, który zależy od kanału sprzedaży. |
| Opłata za zarządzanie | 1,9% obecnie, przy limicie 2% | Stały koszt za aktywne prowadzenie portfela. |
| Koszty bieżące w KID | 2,67% rocznie | Pełniejszy obraz obciążeń, bo obejmuje także koszty operacyjne. |
| Opłata za wynik | 20% od nadwyżki ponad benchmark | Fundusz pobiera ją tylko wtedy, gdy wynik ponad punkt odniesienia jest dodatni. |
| Odkupienie | 0% | Wyjście z inwestycji nie jest obciążone dodatkową opłatą. |
W modelowym przykładzie z KID, przy wpłacie 50 000 zł i horyzoncie 3 lat, całkowite koszty oszacowano na 6 041 zł, a średni roczny wynik spada z 6,2% przed kosztami do 2,4% po kosztach. To pokazuje prostą rzecz: w takim funduszu same opłaty potrafią zjeść sporą część oczekiwanej przewagi nad prostą obligacją albo tanim ETF-em.
Warto też pamiętać, że od złożenia zlecenia odkupienia do wypłaty nie powinno minąć więcej niż 5 dni roboczych, o ile nie pojawią się wyjątkowe okoliczności. Koszt wyjścia jest więc niski, ale sama struktura opłat nadal wymaga zimnej kalkulacji. I właśnie od tej kalkulacji płynnie przechodzę do ryzyka, bo to ono decyduje, czy „stabilny” naprawdę znaczy „odpowiedni”.
Ryzyko jest umiarkowane, ale nadal bardzo realne
Według dokumentu KID produkt ma wskaźnik ryzyka 3 na 7, czyli klasę średnio niską. To brzmi spokojnie, ale nie oznacza ochrony kapitału: możesz stracić część, a nawet całość zainwestowanych środków, jeśli otoczenie rynkowe okaże się wyjątkowo trudne albo jeśli wyjdziesz z inwestycji w złym momencie.
Zalecany minimalny horyzont to 3 lata. To nie jest fundusz na pieniądze potrzebne za kilka miesięcy, bo wtedy krótkoterminowe wahania mają zbyt duże znaczenie. Dla mnie to jedno z najważniejszych kryteriów oceny tego produktu, ważniejsze nawet niż sama marka czy historia notowań.
| Scenariusz | Po 1 roku | Po 3 latach | Co z tego wynika |
|---|---|---|---|
| Skrajny | 33 740 zł | 32 030 zł | Przy bardzo złym otoczeniu można stracić dużą część kapitału. |
| Niekorzystny | 34 150 zł | 39 480 zł | Słabszy rynek potrafi mocno obniżyć wynik mimo mieszanej konstrukcji. |
| Umiarkowany | 52 230 zł | 53 710 zł | To scenariusz, do którego produkt jest najbardziej dopasowany. |
| Korzystny | 63 260 zł | 65 390 zł | Potencjał wzrostu istnieje, ale nie jest gwarantowany. |
Najczęstszy błąd widzę wtedy, gdy ktoś traktuje nazwę „stabilny” jak obietnicę przewidywalności podobnej do lokaty. To nie ten przypadek. W praktyce to fundusz z umiarkowaną ekspozycją na akcje, więc w gorszych miesiącach potrafi zachowywać się nerwowo, choć mniej niż czysty portfel akcyjny. Na takim tle bardzo wyraźnie widać różnicę między funduszem aktywnie zarządzanym a portfelem ETF-ów.
Jak wypada na tle ETF-ów i prostszych rozwiązań
Jeżeli ktoś pyta mnie, czy lepiej wybrać fundusz mieszany czy zbudować portfel z ETF-ów, odpowiedź brzmi: to zależy od tego, czy wolisz płacić za aktywne zarządzanie i wygodę, czy za niższe koszty i większą kontrolę. Poniżej porównuję to bez marketingowych ozdobników.
| Rozwiązanie | Co zyskujesz | Główna wada | Kiedy wybrałbym |
|---|---|---|---|
| Fundusz stabilny | Aktywne zarządzanie, automatyczne ustawianie proporcji, prostsza obsługa | Wyższe koszty i mniejsza przejrzystość niż w ETF-ach | Gdy chcesz oddać decyzję o alokacji komuś innemu |
| ETF obligacyjny | Niski koszt i duża przejrzystość | Sam musisz dobrać proporcje z częścią akcyjną lub pogodzić się z niższym potencjałem wzrostu | Gdy chcesz prostego, taniego rdzenia defensywnego |
| Portfel ETF 60/40 | Dobre koszty, pełna kontrola i szeroka dywersyfikacja | Trzeba pilnować rebalansowania i mieć dyscyplinę | Gdy umiesz samodzielnie utrzymać plan inwestycyjny |
| Lokata lub konto oszczędnościowe | Prostota i nominalna przewidywalność | Najczęściej słabszy potencjał realny po inflacji | Gdy pieniądze są potrzebne bardzo szybko i bez ryzyka rynkowego |
Moja praktyczna ocena jest taka: jeśli chcesz po prostu mieć umiarkowanie spokojną ekspozycję na rynek i nie interesuje cię samodzielne rebalansowanie, fundusz mieszany może być wygodny. Jeśli jednak liczysz koszty w sposób bezwzględny i chcesz pełnej kontroli nad składem portfela, ETF-y zwykle mają mocniejszy argument. To prowadzi do najważniejszego pytania: w jakim portfelu taki produkt naprawdę ma sens.
Kiedy ten fundusz ma sens w portfelu, a kiedy lepiej go odpuścić
Ja widzę dla niego miejsce przede wszystkim tam, gdzie inwestor chce oddać decyzję o proporcjach komuś innemu i akceptuje umiarkowane ryzyko. To nie jest produkt dla każdego, ale w kilku scenariuszach może być rozsądnym elementem portfela.
- Masz horyzont co najmniej 3 lata i nie chcesz reagować na każdy krótkoterminowy ruch rynku.
- Chcesz części portfela o umiarkowanej zmienności, bliżej środka skali niż akcji.
- Nie masz czasu albo ochoty, by samodzielnie składać i rebalansować portfel ETF-ów.
- Akceptujesz wyższe opłaty w zamian za aktywne zarządzanie i prostszą obsługę.
Lepiej odpuścić, jeśli pieniądze będą ci potrzebne za kilka miesięcy albo zależy ci na ochronie nominalnej kapitału. To samo dotyczy sytuacji, w której potrafisz sam złożyć tani portfel z ETF-ów i nie chcesz płacić za wygodę, której nie wykorzystasz. Wtedy przewaga kosztowa ETF-ów bywa po prostu zbyt duża, żeby ją ignorować.
W praktyce traktowałbym ten produkt jako część szerszej układanki, a nie jako jedyne rozwiązanie dla całych oszczędności. Kiedy już wiesz, czy w ogóle pasuje do twojego celu, zostaje ostatni filtr: co sprawdzić przed zleceniem zakupu.
Co sprawdziłbym przed pierwszym zakupem jednostek
Przed wpłatą patrzę nie tylko na nazwę funduszu, ale też na kilka prostych rzeczy, które w praktyce robią największą różnicę. To szybka lista kontrolna, która oszczędza późniejszych rozczarowań.
- Aktualna nazwa i dokumenty - w 2026 r. fundusz występuje już pod marką VeloFund Stabilny, więc stare materiały trzeba czytać ostrożnie.
- Realna prowizja w twoim kanale sprzedaży - dystrybutor może doliczyć własne koszty, a to zmienia wynik bardziej, niż wiele osób zakłada.
- Horyzont inwestycyjny - jeśli nie możesz odłożyć tych pieniędzy na co najmniej 3 lata, szukasz złego narzędzia.
- Poziom opłat - 1,9% za zarządzanie i 2,67% kosztów bieżących to nie jest detal, tylko jedna z głównych zmiennych decyzji.
- Benchmark - warto wiedzieć, do czego fundusz się porównuje, zwłaszcza gdy rozważasz opłatę za wynik.
- Skala aktywów - na 30.04.2026 r. aktywa wynosiły 44,42 mln zł, więc nie jest to produkt gigantyczny; przy większych kwotach zawsze patrzę na płynność i komfort obsługi.
- Twoja poduszka bezpieczeństwa - fundusz inwestycyjny nie powinien zastępować rezerwy gotówkowej na nieprzewidziane wydatki.
Jeżeli chcesz umiarkowanie spokojnej ekspozycji na akcje i obligacje bez samodzielnego składania portfela, to jest produkt, który warto rozważyć. Jeśli jednak priorytetem są niskie koszty, maksymalna przejrzystość i pełna kontrola, prosty portfel ETF-owy zwykle będzie mocniejszą propozycją. Dla mnie najważniejszy filtr jest prosty: ten fundusz ma sens tylko wtedy, gdy naprawdę chcesz płacić za wygodę aktywnego zarządzania i zostawić te pieniądze na co najmniej trzy lata.