Światowe indeksy giełdowe pokazują, w jakiej kondycji są największe rynki akcji i które segmenty rynku naprawdę nadają ton notowaniom. Dla inwestora z Polski to nie tylko barometr nastrojów, ale też punkt odniesienia do oceny portfela, ETF-ów i ekspozycji walutowej. Poniżej porządkuję najważniejsze benchmarki, wyjaśniam różnice między nimi i pokazuję, jak czytać je bez typowych błędów.
Najważniejsze fakty w skrócie
- Najczęściej śledzone benchmarki to m.in. S&P 500, Dow Jones Industrial Average, Nasdaq Composite, FTSE 100, DAX 40, EURO STOXX 50, Nikkei 225, Hang Seng, MSCI World i MSCI ACWI.
- Indeksy różnią się nie tylko regionem, ale też metodologią: jedne są ważone kapitalizacją, inne ceną akcji, a część uwzględnia reinwestowanie dywidend.
- Ten sam ruch rynku może wyglądać inaczej w USD, EUR i PLN, więc waluta ma znaczenie większe, niż wielu inwestorów zakłada na początku.
- Dow Jones i Nikkei 225 są indeksami ważonymi ceną, więc nie pokazują rynku tak samo jak S&P 500 czy MSCI World.
- Indeksu nie kupuje się bezpośrednio, ale można go odwzorować przez ETF, fundusz lub instrument pochodny.
- Największą wartość daje nie samo patrzenie na notowanie, ale rozumienie, co dany indeks naprawdę mierzy.
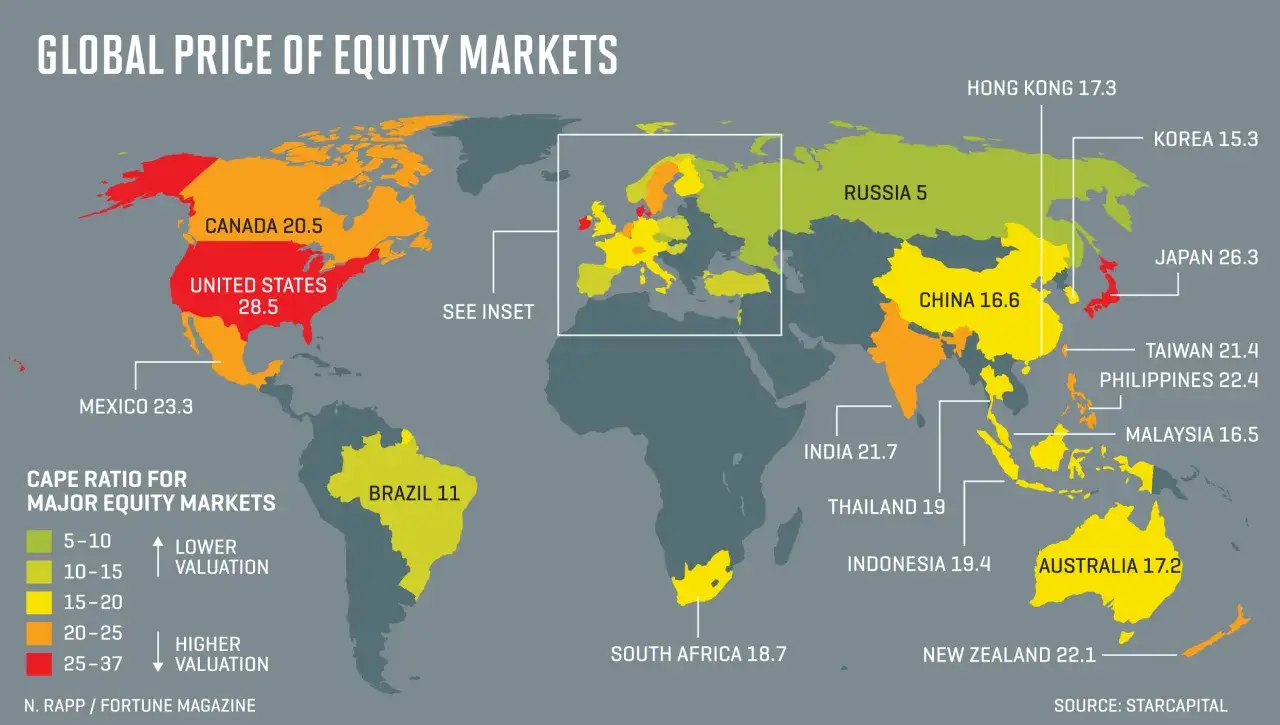
Najważniejsze indeksy, które najczęściej ustawiają ton rynku
Gdy patrzę na rynki akcji, zaczynam od kilku benchmarków, bo to one najczęściej wyznaczają globalny kierunek. S&P 500 mówi coś innego niż Nasdaq Composite, a FTSE 100 czy DAX 40 potrafią zachowywać się odmiennie nawet wtedy, gdy nagłówki prasowe sugerują „dobry dzień na giełdzie”.
W praktyce najwięcej mówią indeksy szerokie, ale warto znać też te bardziej skoncentrowane. Poniższa tabela porządkuje najważniejsze z nich bez nadmiaru skrótów myślowych.
| Indeks | Rynek | Liczba spółek | Metoda lub cecha | Po co go śledzić |
|---|---|---|---|---|
| S&P 500 | USA | 500 | Ważony kapitalizacją, z dużym wpływem największych spółek | To podstawowy barometr amerykańskiego rynku akcji |
| Dow Jones Industrial Average | USA | 30 | Ważony ceną akcji, a nie wielkością spółek | Jest historycznie ważny i często cytowany, choć dość wąski |
| Nasdaq Composite | USA | Tysiące | Ważony kapitalizacją, z wyraźnym tilt'em na technologię i wzrost | Daje mocny obraz segmentu innowacji i spółek wzrostowych |
| FTSE 100 | Wielka Brytania | 100 | Benchmark największych brytyjskich blue chips | Pokazuje nastroje wokół Londynu, ale też globalnych przychodów brytyjskich gigantów |
| DAX 40 | Niemcy | 40 | Indeks typu performance, z uwzględnieniem dywidend | To najważniejszy punkt odniesienia dla rynku niemieckiego |
| EURO STOXX 50 | Strefa euro | 50 | Blue chips z 12 krajów eurolandu | Dobry skrót dla kondycji największych spółek strefy euro |
| STOXX Europe 600 | Europa | 600 | Szeroki koszyk spółek dużych, średnich i małych | Lepszy obraz Europy niż same indeksy blue chipów |
| Nikkei 225 | Japonia | 225 | Indeks ważony ceną, bardzo rozpoznawalny globalnie | Klasyczny punkt odniesienia dla rynku japońskiego |
| Hang Seng | Hongkong | Zmienne grono największych spółek | Silnie reaguje na nastroje w regionie i wątek Chin | Pokazuje sentyment do Hongkongu i spółek mocno powiązanych z Azją |
| MSCI World | Rynki rozwinięte | Szeroki koszyk spółek z krajów rozwiniętych | Globalny benchmark dla developed markets | Często jest bazą dla szerokich ETF-ów inwestujących w świat rozwinięty |
| MSCI ACWI | Rynki rozwinięte i wschodzące | Szeroki koszyk globalny | Łączy developed i emerging markets | Daje pełniejszy obraz świata niż MSCI World, bo obejmuje też rynki wschodzące |
Widać od razu jedną rzecz: nie ma jednego indeksu, który opowiada całą historię rynku. S&P 500 jest świetnym punktem odniesienia dla USA, DAX i EURO STOXX 50 dobrze pokazują Europę, a MSCI World i MSCI ACWI pomagają spojrzeć szerzej, bez wpadania w pułapkę jednego kraju czy jednego sektora. Żeby jednak z tych nazw wyciągnąć sens, trzeba jeszcze rozumieć, co dokładnie mierzy dana metodologia.
Jak czytać indeks bez błędnych skrótów myślowych
Ja zawsze zaczynam od metodologii, bo to ona decyduje, czy indeks naprawdę pokazuje rynek, czy tylko jego wycinek. Dwie liczby mogą rosnąć i spadać w tym samym dniu, a mimo to opisywać zupełnie inne historie.
Ważenie kapitalizacją nie jest tym samym co ważenie ceną
W indeksie ważonym kapitalizacją większy wpływ mają spółki o większej wartości rynkowej. To dlatego w S&P 500 czy MSCI World największe firmy potrafią dominować notowanie, nawet jeśli większość spółek porusza się spokojniej. W indeksie ważonym ceną, takim jak Dow Jones Industrial Average czy Nikkei 225, nominalna cena akcji ma większe znaczenie niż sama wielkość spółki. To brzmi technicznie, ale ma proste skutki: droższa akcja może bardziej poruszać indeks, choć firma nie jest największa.
W praktyce oznacza to, że dwa indeksy z podobną liczbą spółek mogą zachowywać się zupełnie inaczej. Dlatego nigdy nie porównuję ich wyłącznie po nazwie, tylko patrzę na konstrukcję i skład.
Price return i total return to różne wyniki
Nie każdy indeks liczy wynik w ten sam sposób. Price return pokazuje zmianę cen samych akcji, a total return zakłada reinwestowanie dywidend. To nie jest detal księgowy, tylko różnica, która po latach potrafi mocno zmienić obraz stopy zwrotu.
DAX 40 jest dobrym przykładem benchmarku, który w podstawowej wersji odzwierciedla pełniejszy wynik niż zwykły indeks cenowy. Jeśli ktoś porównuje go z indeksem, który dywidend nie uwzględnia, łatwo dojść do fałszywego wniosku, że jeden rynek „bije” drugi tylko dlatego, że metodologia jest inna.
Przeczytaj również: Akcje Ubisoftu - Czy to inwestycja dla Ciebie?
Waluta, strefa czasowa i free float też zmieniają obraz
Free float to ta część akcji, która faktycznie krąży na rynku i może być swobodnie kupowana oraz sprzedawana. Jeśli indeks uwzględnia tylko spółki z dużym free floatem, lepiej oddaje to, co naprawdę jest dostępne dla inwestora, a nie tylko samą wielkość przedsiębiorstwa.
Do tego dochodzi waluta notowania. Dla inwestora z Polski indeks w USD i indeks w EUR mogą dać odmienny wynik po przeliczeniu na złote, nawet jeśli w samym lokalnym rynku zachowywały się podobnie. Ja zwykle sprawdzam to od razu, bo kurs walutowy bywa równie ważny jak ruch cen akcji. To prowadzi prosto do pytania, który benchmark ma sens przy konkretnym celu inwestycyjnym.
Który benchmark ma sens w zależności od celu inwestora
Jeśli miałbym wskazać, co śledzić na co dzień, zawsze dopasowuję indeks do celu. Inny benchmark wybiera ktoś, kto chce ocenić amerykański wzrost, a inny ktoś, kto buduje prosty portfel ETF dla całego świata.
| Cel | Najlepszy punkt odniesienia | Dlaczego to pasuje |
|---|---|---|
| Szeroka ekspozycja na świat | MSCI World lub MSCI ACWI | MSCI World daje rynki rozwinięte, a ACWI dokłada także rynki wschodzące |
| Ocena rynku USA | S&P 500 | To najczytelniejszy i najbardziej szeroki benchmark amerykańskich large capów |
| Ekspozycja na technologię i wzrost | Nasdaq Composite | Ma wyraźny profil wzrostowy i mocniej reaguje na spółki innowacyjne |
| Obraz strefy euro | EURO STOXX 50 | Pokazuje liderów eurolandu bez mieszania z rynkami spoza wspólnej waluty |
| Ocena rynku niemieckiego | DAX 40 | To główny benchmark Niemiec i silny punkt odniesienia dla regionu |
| Ocena rynku brytyjskiego | FTSE 100 | Daje szybki obraz największych brytyjskich spółek notowanych w Londynie |
| Obraz Japonii | Nikkei 225 | Jest najbardziej rozpoznawalnym japońskim indeksowym skrótem rynku |
| Sentyment wokół Hongkongu i Chin | Hang Seng | Silnie reaguje na wiadomości regionalne i przepływ kapitału w Azji |
Jeśli budujesz portfel z Polski, szczególnie ważne są dwie rzeczy: waluta notowania i zakres geograficzny. Indeks w dolarze i indeks w euro mogą wyglądać podobnie na wykresie, ale po przeliczeniu na złote wynik bywa wyraźnie inny. Dlatego przy ETF-ach zawsze patrzę nie tylko na sam benchmark, ale też na to, czy produkt śledzi rynek szeroko, czy tylko wycinek technologii, Europy albo jednego kraju. Nawet trafny wybór indeksu traci wartość, jeśli po drodze popełnisz kilka prostych błędów porównawczych.
Najczęstsze pułapki przy porównywaniu rynków
Największy błąd widzę wtedy, gdy ktoś traktuje indeks jak prosty odpowiednik gospodarki kraju. To nie działa tak gładko. Wielkie spółki w indeksie często zarabiają globalnie, więc ich wynik zależy od popytu na świecie, a nie tylko od lokalnego PKB.
- Mylenie indeksu z całą gospodarką kraju. FTSE 100 czy DAX 40 zawierają spółki bardzo międzynarodowe, więc nie są czystym obrazem krajowej koniunktury.
- Porównywanie indeksów o różnej metodologii. S&P 500, Dow Jones i Nikkei 225 nie mówią tego samego, nawet jeśli w nagłówku widzisz tylko słowo „giełda”.
- Ignorowanie dywidend. Price return i total return to dwie różne opowieści o rynku.
- Pomijanie waluty. Dla polskiego inwestora to szczególnie ważne, bo USD, EUR i JPY wpływają na końcowy wynik w złotych.
- Wyciąganie wniosków z jednego dnia. Krótkoterminowy ruch indeksu może wynikać z kilku megacapów albo jednego komunikatu makro, a nie z trwałej zmiany trendu.
- Zakładanie, że wąski indeks jest lepszy tylko dlatego, że jest bardziej znany. Popularność Dow Jones nie oznacza, że zawsze jest lepszym miernikiem niż szerszy S&P 500.
W praktyce to oznacza jedno: im lepiej rozumiesz skład i metodę liczenia, tym mniejsze ryzyko, że zrobisz z indeksu mylący skrót. Gdy te pułapki masz z głowy, benchmark zaczyna działać jako narzędzie, a nie tylko liczba na ekranie.
Jak przełożyć benchmark na decyzję inwestycyjną w praktyce
Jeśli miałbym zostawić ci jedną zasadę, byłaby prosta: wybierz jeden szeroki punkt odniesienia, jeden regionalny i nie komplikuj wszystkiego od pierwszego dnia. Dla wielu osób dobrym zestawem startowym jest MSCI World albo MSCI ACWI jako baza oraz S&P 500 albo EURO STOXX 50 jako kontekst regionalny.
Przy ETF-ach i funduszach warto patrzeć na trzy rzeczy naraz: jaki indeks jest śledzony, jak jest odwzorowywany oraz jakie są koszty całkowite. ETF, czyli fundusz notowany na giełdzie, może śledzić indeks fizycznie lub syntetycznie, a to wpływa na ryzyko, tracking difference i zachowanie portfela w długim terminie. Jeśli dodatkowo inwestujesz z PLN, sprawdź, czy ekspozycja walutowa jest dla ciebie akceptowalna, czy potrzebujesz częściowego zabezpieczenia walutowego, bo ono też ma koszt.Najlepszy indeks to nie ten najgłośniejszy, tylko ten, który pasuje do twojego celu i daje się uczciwie porównać z portfelem. Jeśli trzymasz się tej zasady, światowe benchmarki zaczynają pomagać w decyzjach zamiast dokładać rynkowego szumu.